(※画像はイメージ画像です。)
NISAを始めたいけれど、「毎月いくら積み立てればよいのか」「生活費を圧迫しないか」と悩んでいませんか。
新NISAは少額から非課税で資産形成を目指せる制度ですが、適切な積立金額は年齢や収入、貯蓄状況によって異なります。
大切なのは、周囲の金額に合わせるのではなく、無理なく続けられる金額を見極めることです。本記事では、毎月5,000円〜10万円の積立シミュレーションをはじめ、20代から60代までの年代別戦略、生活費・貯蓄・投資のバランスを詳しく解説します。将来の資産額を具体的にイメージしながら、自分に合ったNISAの活用方法を考えていきましょう。
<新NISAは月いくらから?制度の基本と積立金額の考え方>
新NISAは、投資によって得られた売却益や配当・分配金が一定の条件で非課税になる制度です。2024年から始まった新制度では、非課税保有期間が無期限となり、長期的な資産形成に活用しやすくなりました。つみたて投資枠は年間120万円、成長投資枠は年間240万円まで利用でき、年間投資枠の合計は最大360万円です。非課税保有限度額は取得価額ベースで1,800万円、そのうち成長投資枠は1,200万円までとなっています。
つみたて投資枠だけを利用する場合、年間120万円は月平均10万円に相当します。ただし、これは制度上の上限であり、毎月10万円を投資する必要はありません。金融機関によっては月100円から積み立てられるため、初心者は月5,000円や1万円から始める方法もあります。重要なのは投資金額の大きさよりも、家計に負担をかけず継続できることです。生活費や緊急時の貯蓄を確保したうえで、長期的に使う予定のない資金を積み立てましょう。
新NISAの制度概要
| 項目 | 内容 |
|---|---|
| つみたて投資枠 | 年間120万円 |
| 成長投資枠 | 年間240万円 |
| 年間投資枠合計 | 最大360万円 |
| 非課税保有限度額 | 無期限 |
| 対象年齢 | 利用年の1月1日時点で18歳以上 |
(※画像はイメージ画像です。)
<【金額別】毎月の積立額による将来の資産目安をシミュレーション>
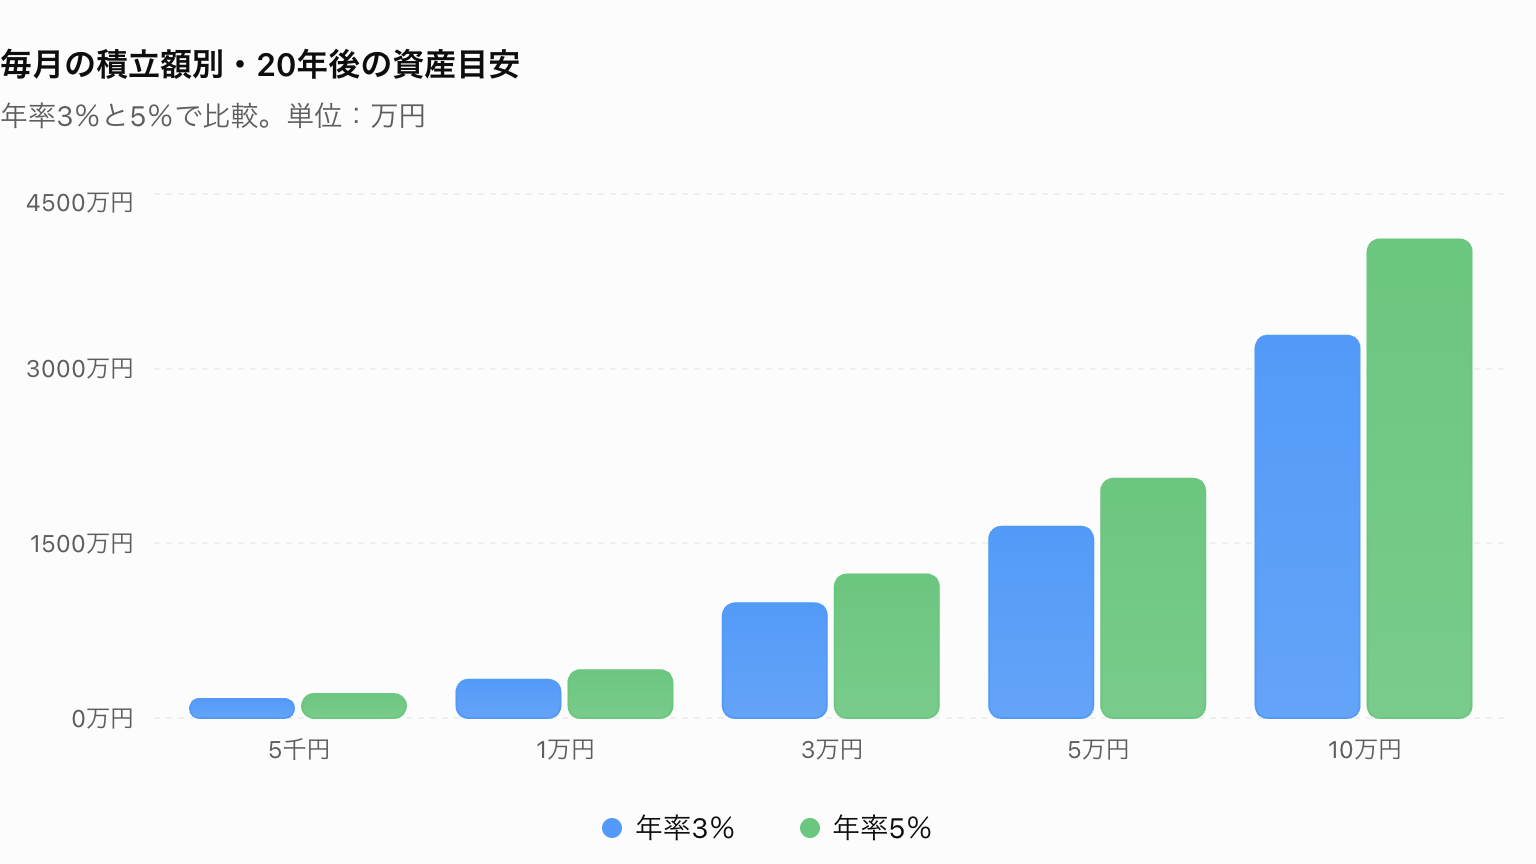
NISAで毎月いくら積み立てるかを考える際には、積立金額だけでなく、運用期間と想定利回りを組み合わせて確認することが重要です。例えば、毎月1万円を20年間積み立てると、元本は240万円です。年率3%で運用できた場合の将来資産は約328万円、年率5%では約411万円になります。毎月3万円なら同じ20年間で約985万円〜1,233万円となり、積立金額の違いが将来の資産形成に大きく影響することが分かります。
ただし、これらは一定の利回りで運用できたと仮定した計算結果です。実際の株式市場では価格が上下し、元本割れする可能性もあります。また、年率3%や5%は将来の運用成果を保証するものではありません。以下の表では、毎月末に一定額を積み立て、年率を月率に換算した複利計算で試算しています。手数料やインフレの影響は含めていません。
毎月の積立額別・20年間の将来資産
| 毎月の積立額 | 積立元本 | 年率3% | 年率5% |
|---|---|---|---|
| 5,000円 | 120万円 | 164万円 | 206万円 |
| 1万円 | 240万円 | 328万円 | 411万円 |
| 3万円 | 720万円 | 985万円 | 1,233万円 |
| 5万円 | 1,200万円 | 1,642万円 | 2,055万円 |
| 10万円 | 2,400万円 | 3,283万円 | 4,110万円 |
※金額は概算で万円未満を四捨五入。年率3%・5%は一定と仮定し、毎月末積立・月次複利で試算しています。毎月10万円を20年間積み立てるケースは、つみたて投資枠の年間上限内ですが、NISAの生涯非課税保有限度額1,800万円を超えるため、全期間を同じNISA口座内で積み立てられるわけではありません。
NISAの積立額別に見る20年後の資産形成シミュレーション
(※画像はイメージ画像です。)
<【年代別】20代〜60代の無理のない積立金額と資産形成戦略>
NISAの積立金額は、年齢やライフステージによって適切な水準が異なります。20代は運用期間を長く確保しやすいため、月5,000円〜1万円でも早期に始めることに意味があります。30代は結婚や住宅購入、子育てなどの支出を考慮し、月1万〜3万円程度から調整する方法が考えられます。40代は教育費や老後資金を意識し、家計に余裕があれば月3万〜5万円を検討してもよいでしょう。
50代以降は老後までの期間が短くなるため、積立額を増やすことだけでなく、現金や預貯金を確保することも重要です。60代では生活資金の安定性を優先し、必要に応じて投資額を抑える判断も求められます。以下の金額は統計上の平均ではなく、家計を考えるための参考例です。年齢だけで決めず、収入・資産・支出予定・リスク許容度を総合的に判断しましょう。
| 年代 | 月額の参考例 | 重視したい戦略 |
|---|---|---|
| 20代 | 5,000円〜1万円 | 少額で長期投資を習慣化 |
| 30代 | 1万〜3万円 | 教育費・住宅費との両立 |
| 40代 | 3万〜5万円 | 老後資金と教育費の調整 |
| 50代 | 2万〜5万円 | 退職時期とリスクを意識 |
| 60代 | 0〜3万円 | 生活資金の確保を優先 |
※積立金額は一般的な家計設計を考えるための例示であり、推奨額や実際の年代別平均額ではありません。
(※画像はイメージ画像です。)
<生活費・貯蓄と投資の「黄金バランス」を考える>
NISAで資産形成を続けるためには、生活費・貯蓄・投資のバランスが欠かせません。投資に多くの資金を回しても、急な出費によって運用商品を売却する状況になれば、長期投資のメリットを十分に活用できない可能性があります。一般的には、まず毎月の生活費を確保し、生活防衛資金として生活費の3〜6か月分程度を預貯金で準備することが一つの目安です。収入が不安定な場合は、さらに余裕を持たせる方法も考えられます。
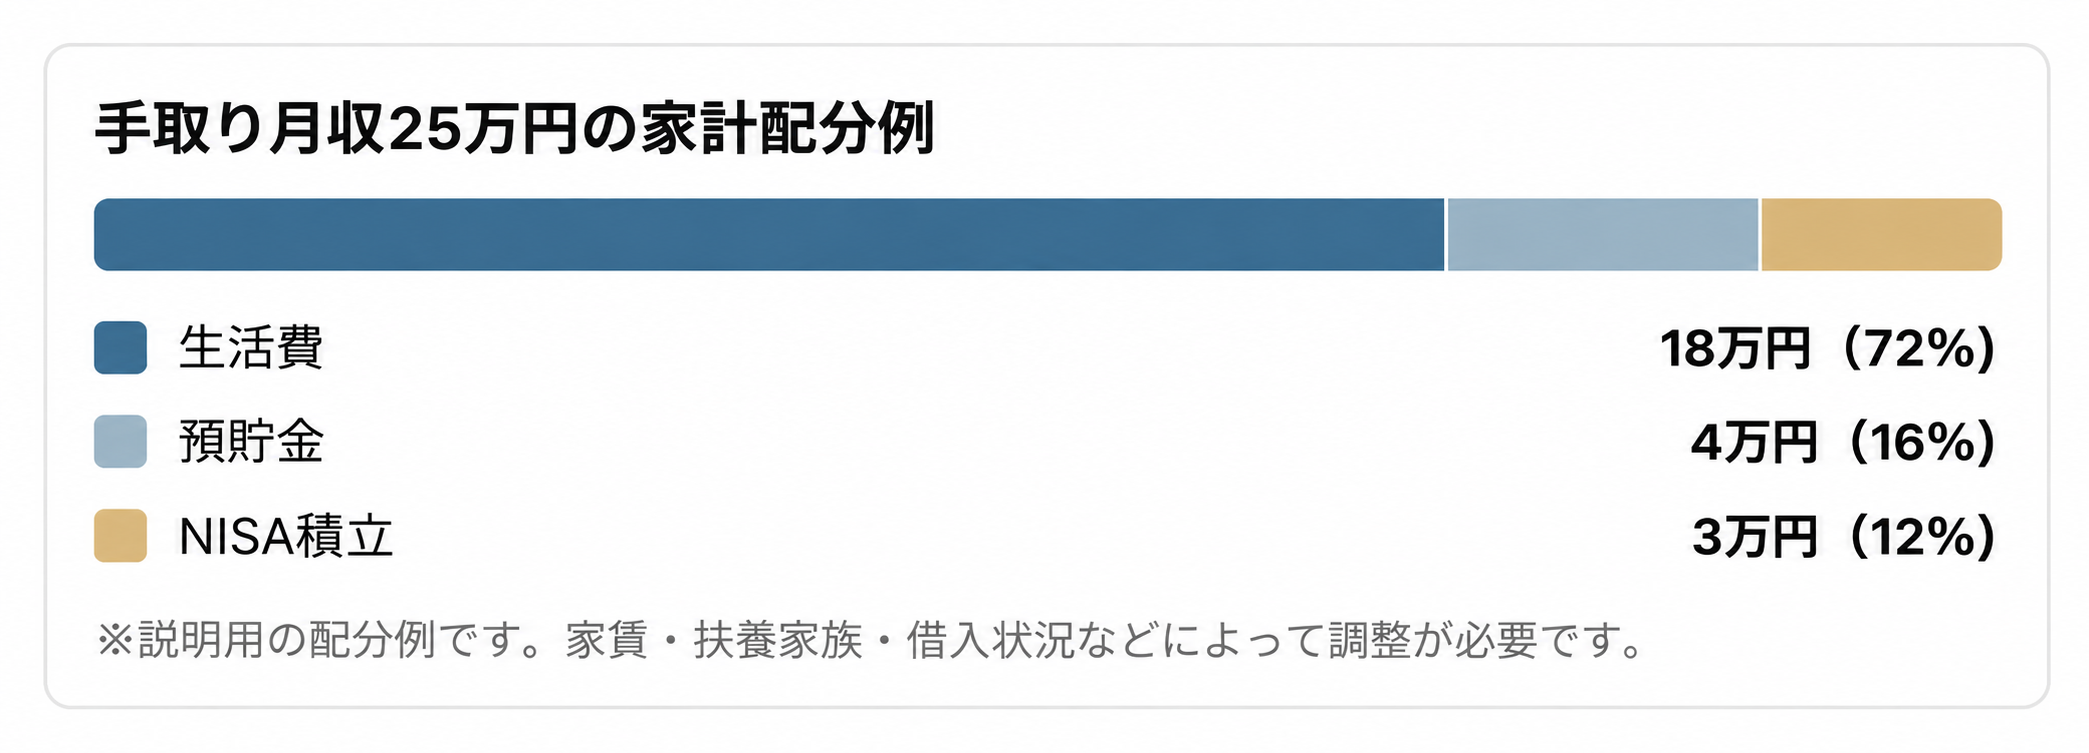
例えば、手取り月収25万円の場合、生活費18万円、預貯金4万円、NISA積立3万円という配分が考えられます。ただし、これはあくまで家計モデルであり、すべての人に当てはまる黄金比率ではありません。住宅ローンや教育費、借入金の返済状況によっても適切な配分は変わります。投資額は毎月の手取り収入だけでなく、固定費や将来の支出予定を確認したうえで設定することが大切です。
xr:d:DAFDdVcfSF8:817,j:7990920996524876598,t:23111607
(※画像はイメージ画像です。)
<積立期間でどれほど変わる?複利効果と長期投資の重要性>
NISAで将来の資産を増やすうえでは、毎月の積立額と同じくらい運用期間が重要です。複利とは、運用によって得られた利益を再び投資に回すことで、利益にも収益が生まれる仕組みを指します。例えば、毎月3万円を年率5%で積み立てた場合、10年間の資産は約466万円ですが、20年間では約1,233万円、30年間では約2,497万円になる計算です。運用期間が長くなるほど、積立元本に対する運用益の割合が大きくなる傾向があります。
一方で、長期投資であっても利益が保証されるわけではありません。世界経済の動向や金利、為替相場などによって、資産価値が大きく下落する時期もあります。投資信託を選ぶ際には、国内外の株式や債券などへの分散、信託報酬、運用方針を確認することが重要です。短期的な値動きだけに左右されず、資金を使う時期に合わせた運用計画を立てましょう。
積立期間でこんなに変わる!NISAの資産形成シミュレーション

※年率5%一定・毎月末積立・月次複利の概算です。30年間の積立元本1,080万円はNISAの非課税保有限度額内ですが、将来の収益を保証するものではありません。
(※画像はイメージ画像です。)
<NISAの積立金額を決める5つのポイントと失敗を防ぐ方法>
NISAで失敗を避けるためには、最初から高額な積立設定をするのではなく、自分の家計と投資目的に合った金額を選ぶことが大切です。まず、毎月の収支を確認し、継続的に確保できる余剰資金を把握しましょう。次に、教育費や住宅購入費、老後資金など、資金が必要になる時期を整理します。数年以内に使用する予定のお金は、価格変動のある金融商品よりも預貯金などで管理する方が適している場合があります。
積立開始後も、収入や生活環境の変化に応じて金額を見直すことが重要です。昇給時に増額する一方、育児や転職などで支出が増えた場合は減額や一時停止を検討できます。また、NISAでは損失が生じても、課税口座の利益との損益通算や損失の繰越控除はできません。非課税という利点だけでなく、商品の価格変動リスクや制度上の注意点も理解したうえで利用しましょう。
NISAの積立金額を決める5つのチェックポイント
毎月の収入・固定費・生活費を把握している
生活防衛資金を預貯金で確保している
投資する目的と資金が必要な時期が明確である
元本割れの可能性と運用コストを理解している
生活環境に応じて積立額を見直せる
(※画像はイメージ画像です。)
<まとめ|NISAは月いくらが正解?無理なく続ける積立額を選ぼう>
NISAで毎月いくら積み立てるべきかについて、すべての人に共通する正解はありません。20代で月5,000円から始める方法もあれば、収入や貯蓄に余裕のある40代が月5万円を積み立てる方法もあります。大切なのは、生活費や将来必要になる資金を確保しながら、長期間続けられる積立額を設定することです。
今回のシミュレーションでは、毎月1万円を20年間、年率5%で運用できた場合、将来資産は約411万円になる計算でした。少額であっても、時間を味方につけることで資産形成の可能性が広がります。ただし、運用成果には不確実性があるため、想定利回りだけで判断しないことも重要です。まずは家計を見直し、月5,000円や1万円など負担の少ない金額から検討してみましょう。NISAは投資枠を使い切ることではなく、自分の将来に向けて計画的に資産を育てるための制度です。
(※画像はイメージ画像です。)
【免責事項】
本記事は、NISA制度や資産形成に関する一般的な情報提供を目的としており、特定の金融商品の購入・売却を推奨するものではありません。掲載した積立金額や年代別の目安、資産形成シミュレーションは一定の条件に基づく参考例であり、将来の運用成果や元本の安全性を保証するものではありません。実際の投資では、株価変動、為替変動、金利変動、各種手数料などによって結果が異なります。
また、NISAの制度内容や税制は今後変更される可能性があります。投資判断にあたっては、金融庁や国税庁などの公的機関が公表する最新情報を確認し、ご自身の資産状況、投資経験、リスク許容度を踏まえて慎重に判断してください。必要に応じて、金融商品取引業者やファイナンシャルプランナーなどの専門家へ相談することをおすすめします。
コメント