(※画像はイメージ画像です。)
不動産投資に興味があっても、「初心者でも成功できるのか」「最初にいくら必要なのか」と不安を感じる方は多いのではないでしょうか。
不動産投資は、家賃収入や将来的な売却益を期待できる一方、空室や修繕費、金利上昇などのリスクも伴います。初期費用は物件価格の約8〜15%が一つの目安ですが、自己資金は融資条件によって大きく変わります。
本記事では、不動産投資の正しい始め方、必要な費用、投資対象の違い、初心者が成功に近づくための重要ポイントを具体例とともに解説します。
<不動産投資とは?初心者が知っておきたい基本と仕組み>
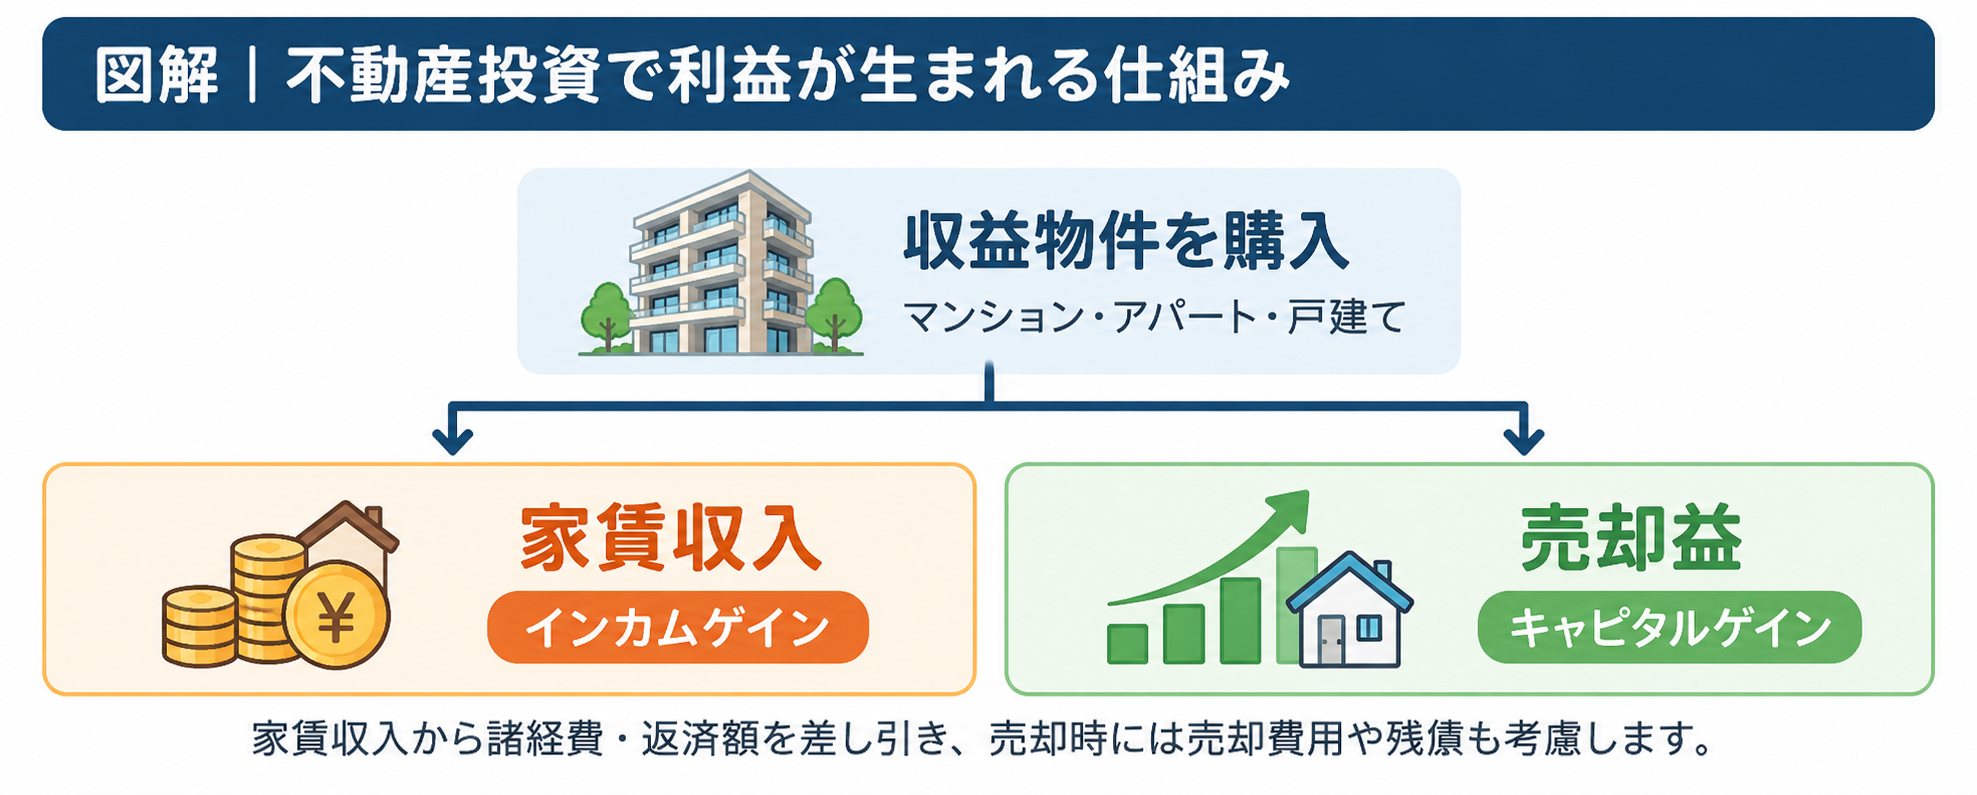
不動産投資とは、マンションやアパート、戸建てなどを購入し、入居者からの家賃収入や物件売却による利益を目指す投資方法です。収益には、継続的に得られる「インカムゲイン」と、購入価格より高く売却できた場合の「キャピタルゲイン」があります。
株式投資と異なり、融資を活用して自己資金以上の資産を取得できることが特徴ですが、借入金の返済義務も発生します。特に初心者は、毎月の家賃収入がそのまま利益になるわけではない点を理解することが重要です。管理委託費、固定資産税、修繕費、保険料、ローン返済などを差し引いたうえで、実際に手元へ残る現金を確認しましょう。また、人口動態や駅からの距離、周辺の賃貸需要によって収益性は変わります。
不動産投資で成功するには、購入時の価格だけでなく、長期間安定して運用できる物件かどうかを見極める必要があります。
(※イメージ画像です。)
不動産投資の初期費用はいくら?物件価格の8〜15%が目安
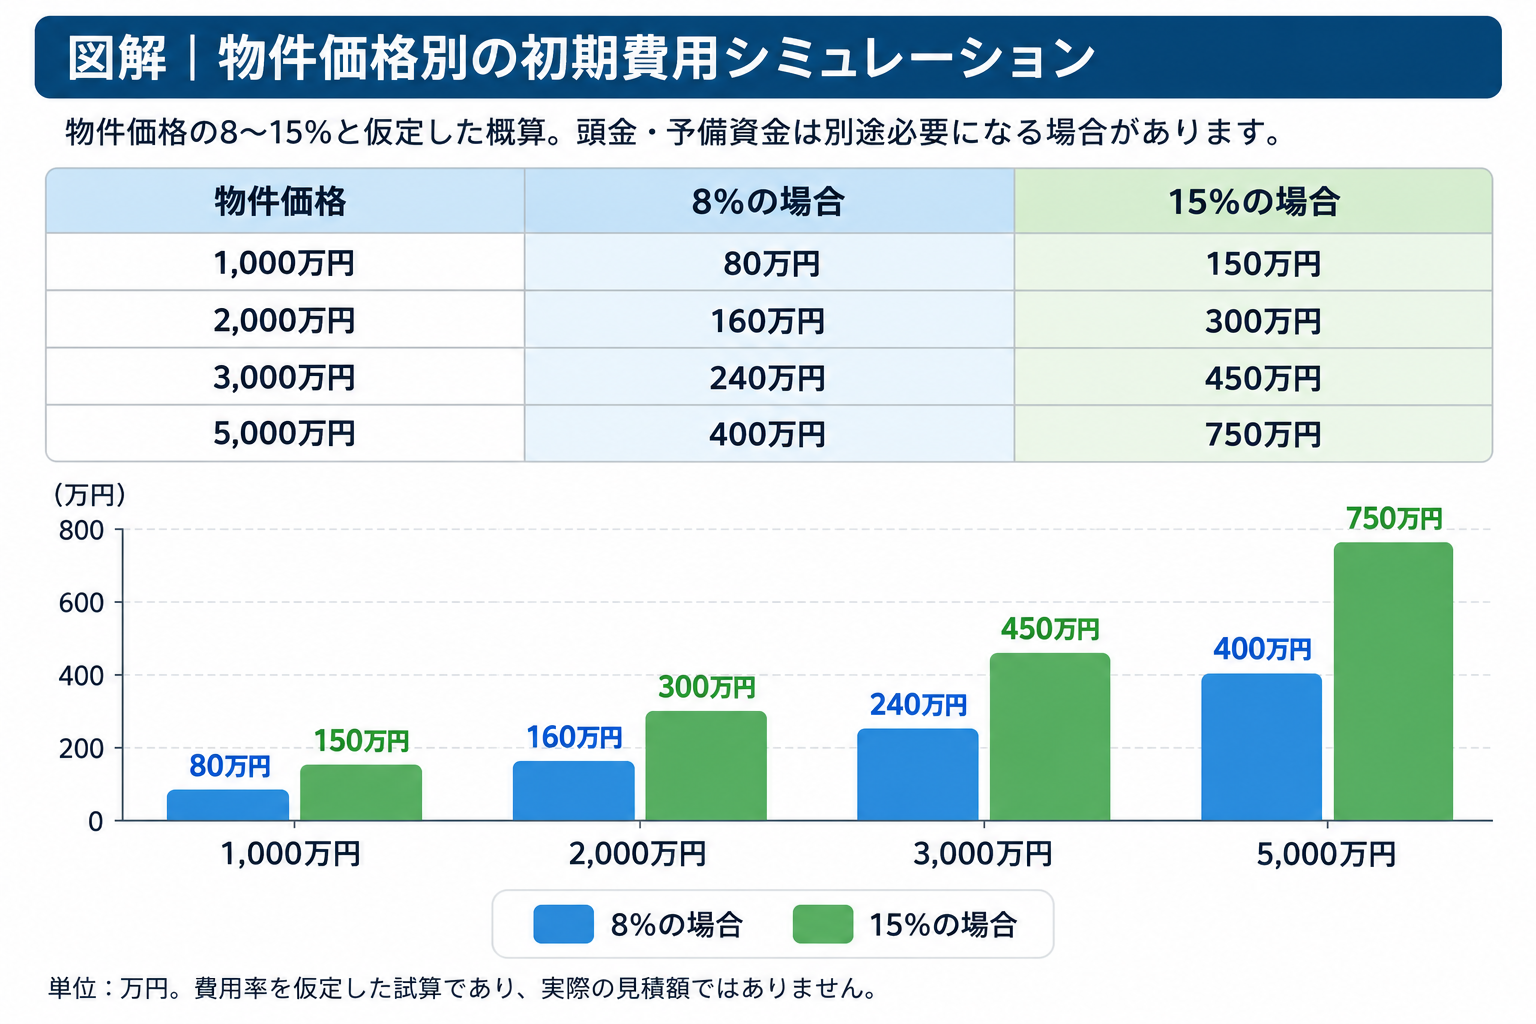
不動産投資の初期費用は、物件価格の約8〜15%を一つの目安として考えられます。ただし、これは主に購入時の諸費用と一部の準備資金を想定した概算であり、頭金を含めた必要自己資金とは異なります。
主な諸費用には、不動産会社への仲介手数料、登記費用、不動産取得税、印紙税、融資事務手数料、火災保険料などがあります。例えば、2,000万円の物件なら8〜15%は160万〜300万円です。ただし、融資で物件価格の全額を借りられない場合は、別途頭金が必要です。さらに、購入直後の空室や設備故障に備えた運転資金も確保しておきましょう。
中古物件では修繕費が増える可能性があるため、建物の状態や管理履歴を事前に調査することが欠かせません。初期費用を抑えることだけを優先せず、購入後の資金繰りまで計画することが成功への第一歩です。
<初心者のための正しい不動産投資の始め方5ステップ>
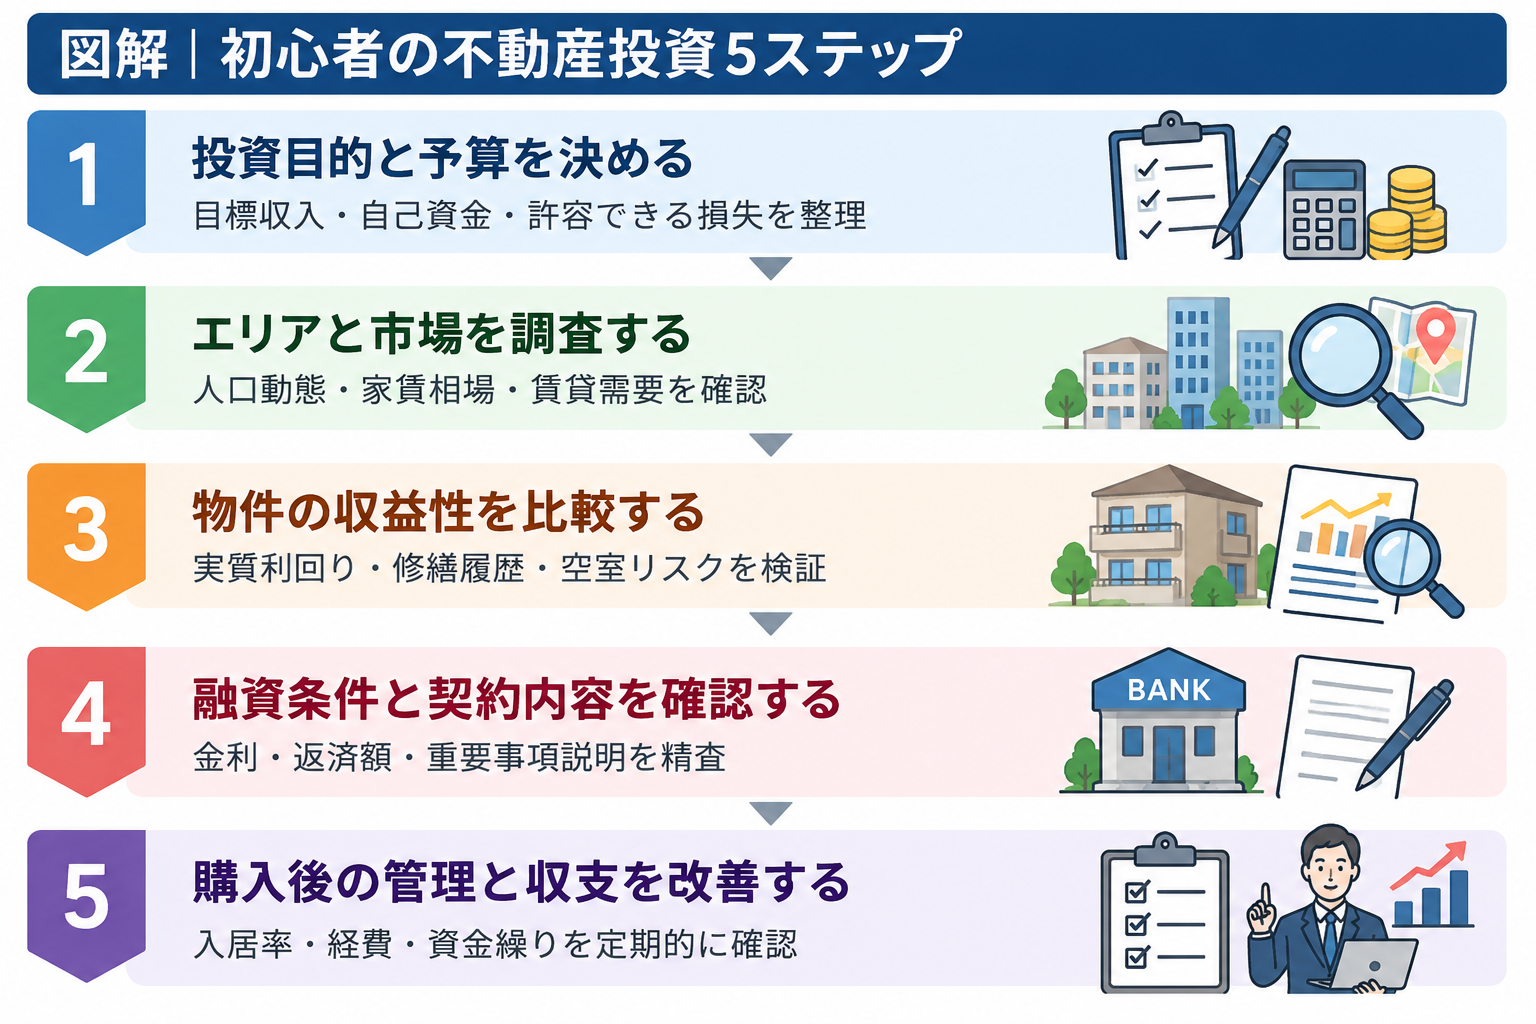
初心者が不動産投資を始める際は、物件探しよりも先に投資目的と資金計画を明確にすることが重要です。老後の資産形成を目指すのか、毎月の副収入を増やしたいのかによって、適切な物件や融資計画は異なります。
まず、年収や預貯金、既存の借入状況を整理し、無理なく投資できる予算を設定しましょう。次に、希望エリアの人口動態、賃料相場、空室状況を調査します。そのうえで複数の物件を比較し、表面利回りだけでなく、管理費や修繕費を考慮した実質利回りを確認してください。
融資を利用する場合は、金融機関ごとの金利や返済期間、自己資金の条件も比較します。購入前には現地確認や重要事項説明、建物の管理状況の調査を行い、購入後は管理会社と連携して運営します。焦って契約せず、数字と現地情報の両面から判断することが大切です。
<初心者が不動産投資で成功するための3つの重要ポイント>
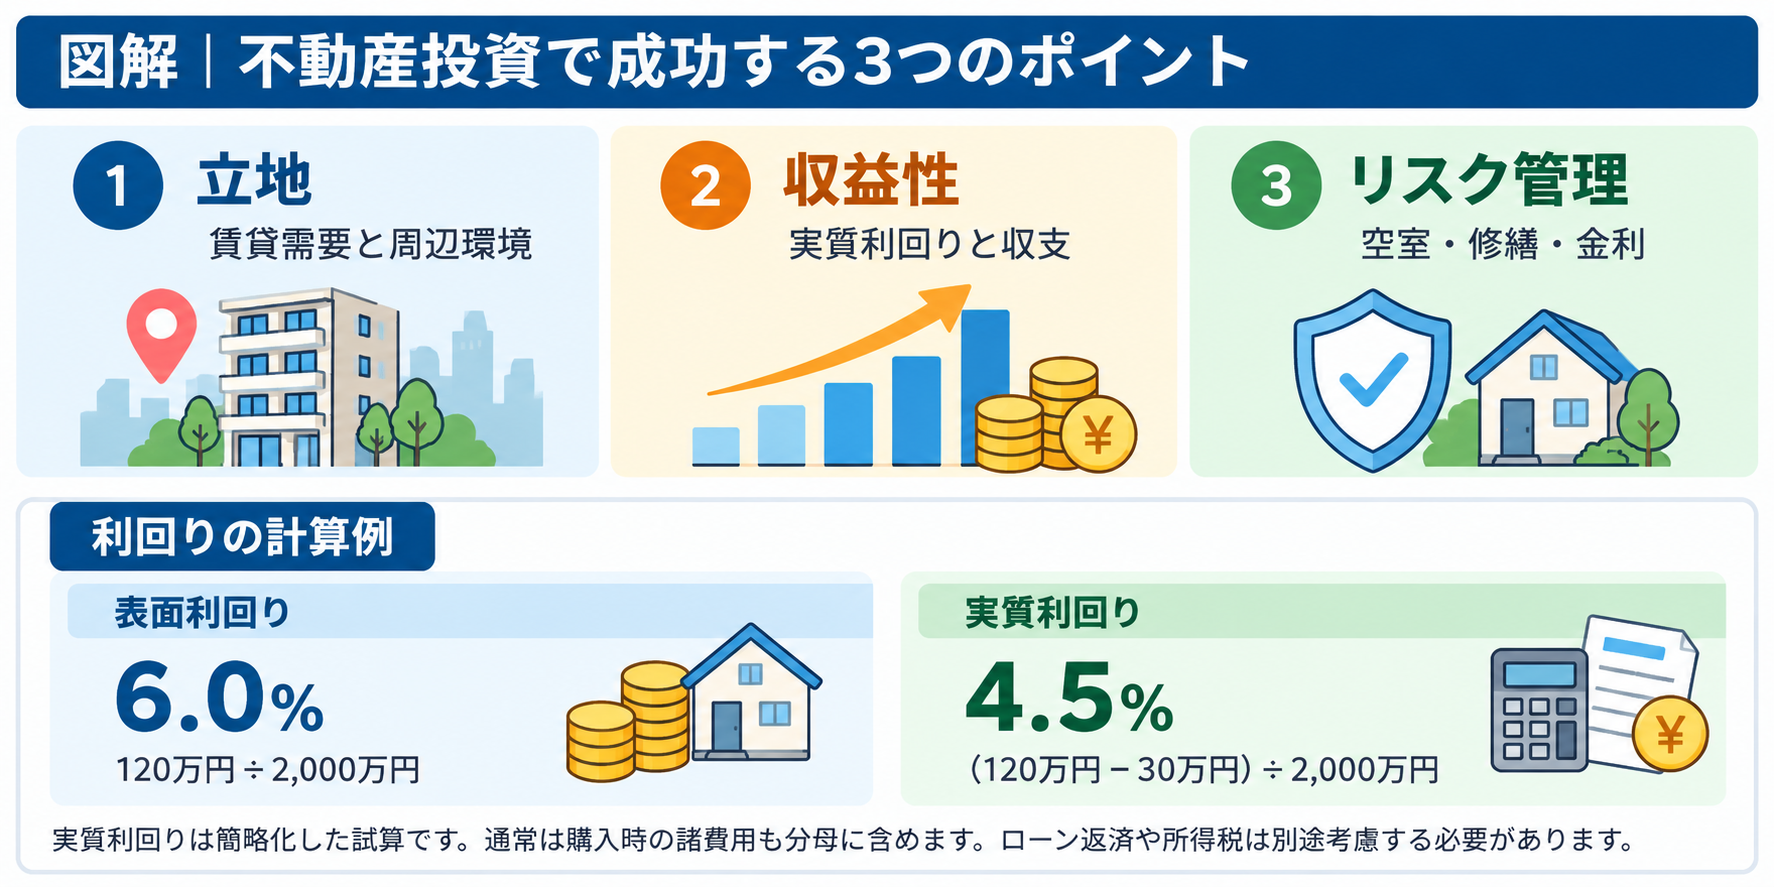
不動産投資で成功するためには、「立地」「収益性」「リスク管理」の3つを重視する必要があります。
第一に、立地は入居率や将来の売却価格に影響するため、駅へのアクセス、生活利便施設、人口動態などを確認しましょう。
第二に、収益性は広告に記載された表面利回りだけで判断せず、実際の支出を差し引いて評価することが重要です。例えば、2,000万円の物件で年間家賃収入が120万円なら表面利回りは6%ですが、年間経費が30万円なら実質利回りは購入諸費用を除いて4.5%となります。
第三に、空室や家賃下落、設備故障、金利上昇に備える資金管理が欠かせません。特に2026年の不動産投資では、現在の融資条件だけでなく、将来的に金利が上昇した場合の返済負担も試算することが重要です。
収益性と安全性の両立が長期的な成功につながります。
<不動産投資の主な投資対象を比較!初心者に向いている物件は?>
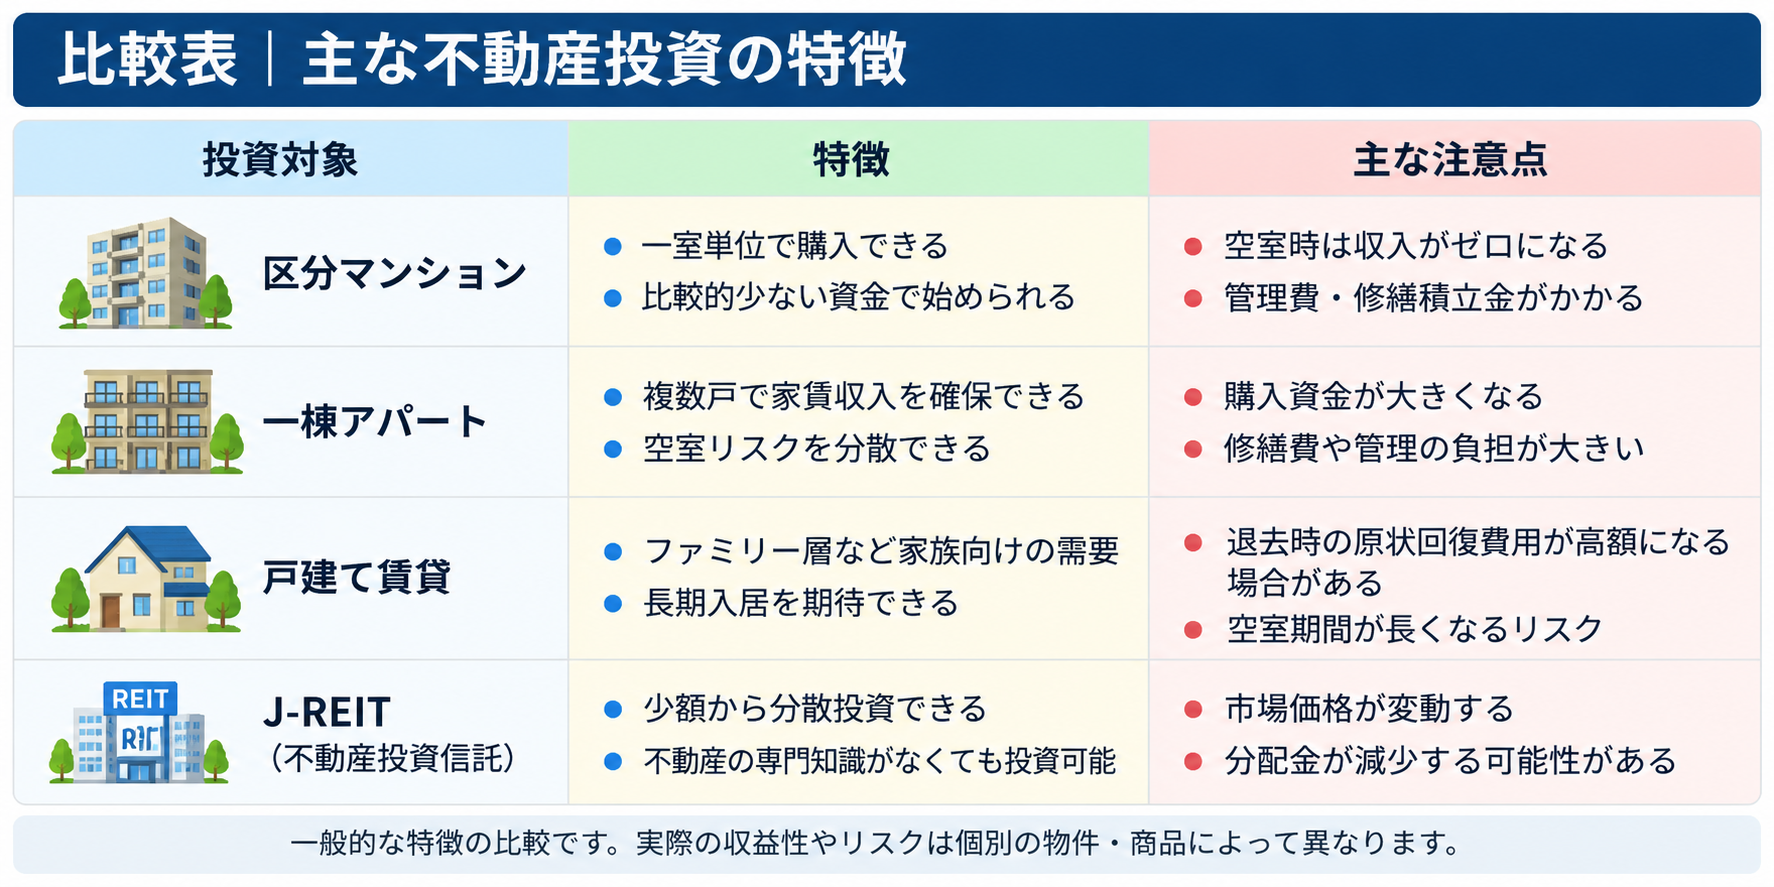
不動産投資の主な対象には、区分マンション、一棟アパート、戸建て賃貸などがあります。
区分マンションは一室単位で購入でき、建物全体の管理を管理組合が担うため、比較的始めやすい選択肢です。ただし、所有する一室が空室になると、その期間の家賃収入がなくなります。
一棟アパートは複数の部屋から家賃収入を得られるため、空室リスクを分散できますが、購入金額や建物全体の修繕負担が大きくなります。
戸建て賃貸はファミリー層の長期入居を期待できる一方、退去後の原状回復費用が高額になる場合があります。
また、現物不動産を購入しないJ-REIT(不動産投資信託)も選択肢の一つです。少額から分散投資できますが、価格変動や分配金減少のリスクがあります。初心者は投資金額だけでなく、管理の手間、流動性、修繕負担を比較して選ぶことが大切です。
<不動産投資で失敗しないための収支計画とリスク対策>
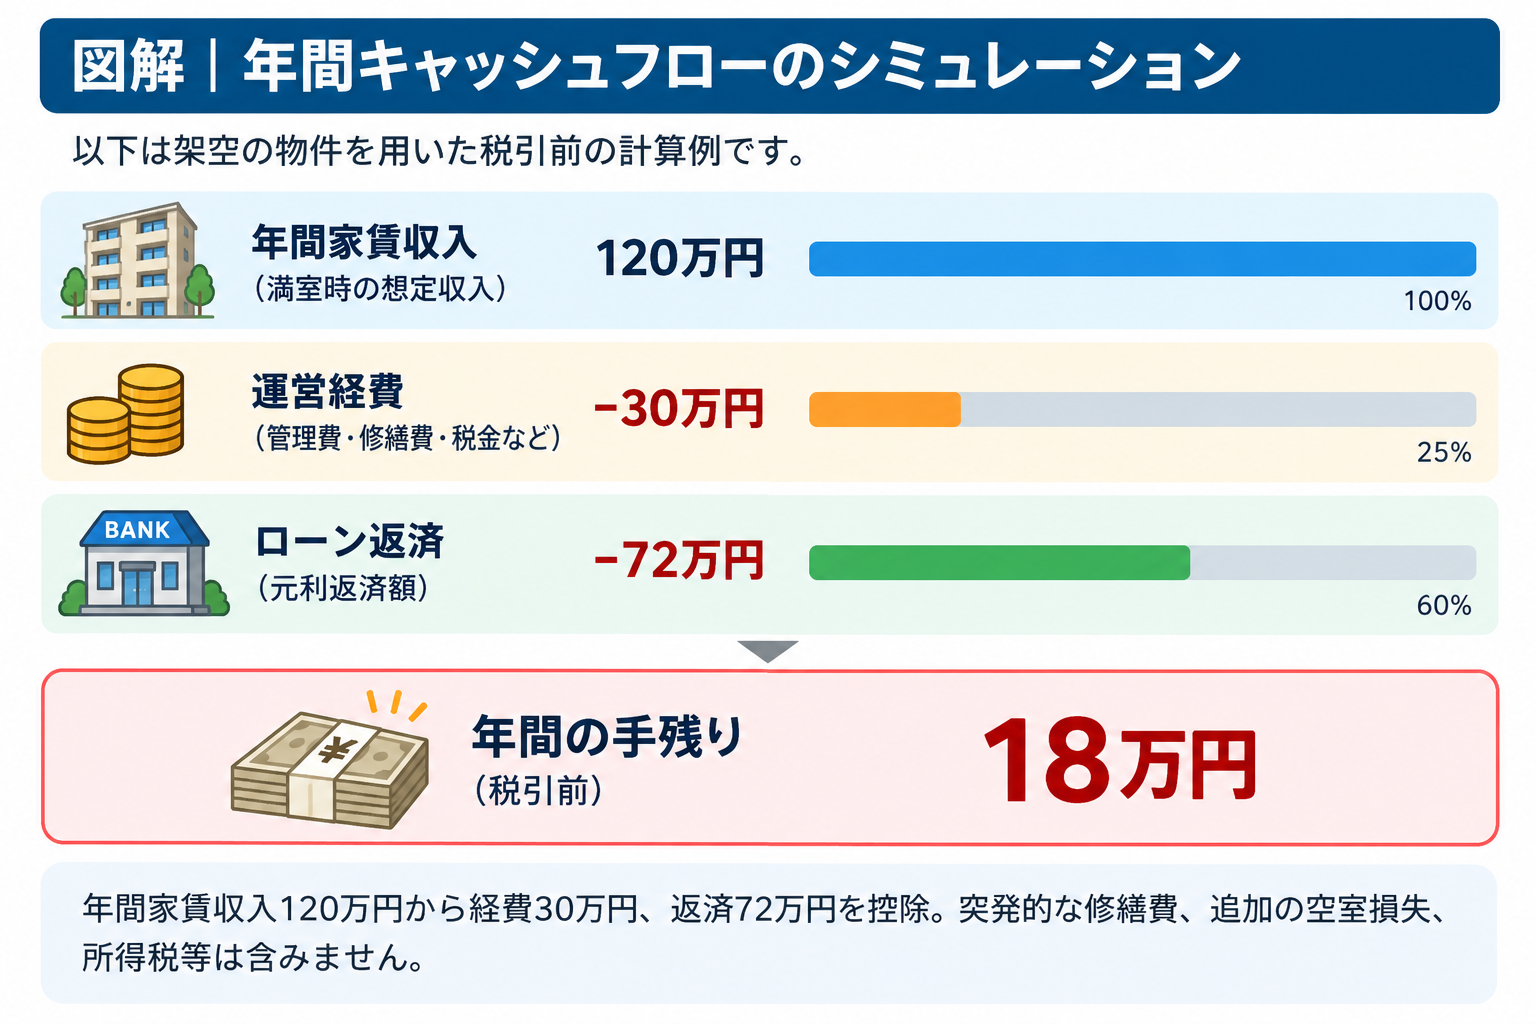
不動産投資では、購入時の利回りが高くても、想定外の支出によって赤字になる場合があります。そのため、購入前に年間の家賃収入、管理費、税金、修繕費、借入金返済額を整理し、キャッシュフローを試算しましょう。例えば、年間家賃収入120万円、運営経費30万円、年間ローン返済72万円の場合、税引前の年間手残りは18万円です。
ただし、空室や大規模修繕が発生すれば、手残りが減少する可能性があります。また、不動産所得の税務上の利益は、家賃収入から必要経費を差し引いて計算します。減価償却費は経費になる一方、借入金の元本返済は原則として経費にならないため、税務上の利益と実際の現金収支は一致しません。
購入後も毎年収支を見直し、将来の売却価格や残債まで考慮した出口戦略を持つことが重要です。
<まとめ|不動産投資で成功するには資金計画と物件選びが重要>
不動産投資で成功するためには、初期費用の準備、物件の収益性分析、リスク管理の3つを徹底することが重要です。購入時の初期費用は物件価格の8〜15%が一つの目安ですが、頭金や修繕予備費を含めた必要資金は個別の条件によって変わります。初心者は、購入価格や表面利回りだけに注目せず、賃貸需要、管理状態、実質利回り、融資条件を総合的に判断しましょう。国土交通省の「不動産情報ライブラリ」では、実際の取引価格や地価、周辺施設、防災情報などを確認できるため、物件選定の参考になります。
不動産投資は短期間で必ず利益が出るものではありません。複数の物件を比較し、余裕のある資金計画を立てることが、長期的な資産形成に向けた堅実な第一歩となります。
購入前に確認したい5つのチェックポイント
(※イメージ画像です。)
コメント