(※イメージ画像です。)
(※一部、広告・プロモーションが含まれます。)
「周りが新NISAを始めているけれど、今さら聞けない…」「もう株価が高すぎて乗り遅れたのでは?」と不安になっていませんか?結論からお伝えすると、新NISAは今から始めても全く遅くありません。むしろ制度が恒久化され、非課税枠が一生涯無期限となった今こそが絶好のスタートタイミングです。
本記事では、新NISAの基本知識や税制メリットから、今すぐ始めるべき明確な理由まで、初心者向けに分かりやすく丁寧に解説します。
<新NISA制度とは?利益にかかる約20%の税金が一生涯ゼロになる国の優遇制度>
新NISA(少額投資非課税制度)とは、投資信託や株式投資などによって得られた運用益(値上がり益や配当金・分配金)に対してかかる税金が「永久にゼロ(完全非課税)」になる国の税制優遇制度です。
2024年1月に従来の旧NISAから大幅に制度拡充が行われ、投資初心者から本格的な資産形成を目指す現役世代まで、非常に使いやすい神制度へと生まれ変わりました。
通常、一般の証券口座(特定口座や一般口座)で投資を行う場合、運用で得た利益に対して一律20.315%(所得税15.315%+住民税5%)の税金が自動的に差し引かれます。
例えば、コツコツ積み立てた投資信託で100万円の運用益が出た場合、通常であれば約20万円が税金として徴収され、手元には約80万円しか残りません。
しかし新NISA口座で運用していれば、この税金が一切引かれることなく、100万円の利益をまるまる全額手元に残すことができます。
この約20%という税金の差は、投資額が大きくなり運用期間が10年、20年と長期化するにつれて、数十万円から数百万円以上の圧倒的な差となって現れます。
資産運用を始めるのであれば、まずは何よりも最優先で新NISA口座を活用することが現代の資産形成における鉄則となっています。
(※イメージ画像です。)
<新NISAの基本スペックと投資枠(つみたて枠120万・成長枠240万・生涯1800万円)>
新NISAの最大の強みは、旧制度に比べて圧倒的に拡大された投資可能額と、柔軟な枠の仕組みにあります。
旧NISAでは「つみたてNISA(年40万円)」と「一般NISA(年120万円)」のどちらか1つを選択する必要がありましたが、新NISAでは「つみたて投資枠」と「成長投資枠」の2つの枠を自由に併用して同時に利用できるようになりました。
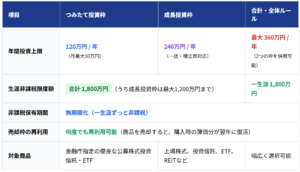
年間の投資可能枠は合計で360万円(つみたて枠120万円+成長枠240万円)と非常に大きく設定されています。さらに、生涯で投資できる上限額は1人あたり1,800万円に設定されていますが、最大の特徴は「売却した枠を何度でも再利用できる」点です。保有している商品を途中で売却した場合、その商品を購入したときの金額(取得対価・簿価)分の非課税枠が翌年に復活するため、ライフイベントに合わせて売却と再投資を柔軟に繰り返すことができます。
(※イメージ画像です。)
<いつでも売却・現金化できる圧倒的な自由度!iDeCoとの決定的な違い>
新NISAが初心者から現役世代まで幅広く絶賛されている大きな理由が、「いつでも自由に売却して現金化できる」という高い資金流動性です。
国が推奨する税制優遇制度として新NISAとよく比較されるものに「iDeCo(個人型確定拠出年金)」がありますが、iDeCoには「原則として60歳まで資産を引き出せない」という強力な資金拘束ルールが存在します。
結婚、出産、住宅購入、教育費、急な失業や病気など、人生の突発的な出費に合わせて必要な分だけいつでも引き出して使えます。
所得控除の節税メリットは大きいものの、老後まで資金が完全にロックされるため、直近の生活資金に余裕がないとリスクになります。
人生には予期せぬライフイベントが数多く訪れます。20代・30代・40代の現役世代にとって、結婚資金、マイホームの頭金、子どもの進学費用、あるいは万が一の医療費など、急にまとまったお金が必要になる場面は少なくありません。
新NISAであれば証券会社のWEB画面から数クリックで解約・売却手続きが行え、数営業日後には現金として手元に戻せます。「途中で解約できなくなったらどうしよう」という不安を一切抱えることなく、無理のないペースで安心して資産形成を続けられます。
<「今から始めても遅くない」理由!タイミングより「投資期間の長さ」が重要>
「いま株価が史上最高値圏だから怖い」「もう皆が始めているから乗り遅れたのではないか」と躊躇している方は非常に多いです。
しかし、長期投資の本質において、「いつ始めるか(市場のタイミング)」よりも「どれだけ長く相場に居続けるか(投資期間の長さ)」のほうが圧倒的に重要です。
過去数十年の世界経済の歴史を見ても、短期的には暴落と上昇を繰り返しながらも、長期的には一貫して成長を続けています。
投資の果実を最大化する鍵は「複利効果(利益がさらに利益を生む仕組み)」です。複利の効果は、運用期間が長ければ長いほど後半になるにつれて二次関数的に爆発的な伸びを見せます。
以下のシミュレーションは、毎月3万円を年利5%で積み立てた場合の年数ごとの資産推移です。
ご覧のように、30年間運用すると投資元本1,080万円に対して運用利益が1,400万円以上上乗せされ、元本の2倍以上の資産に成長します。
この恩恵を享受するために最も必要なのは、優れた相場観ではなく「1日でも早くスタートして運用期間を1日でも長く確保すること」です。「今日」があなたにとって一番若い日であり、最も長い運用期間を確保できる最善のスタート日なのです。
<価格変動を味方にする「ドル・コスト平均法」の仕組みと暴落耐性>
「今買ってすぐに暴落したら損をするのでは?」という不安を完全に解消してくれるのが、つみたて投資枠で自動的に実践される「ドル・コスト平均法」という購入手法です。
ドル・コスト平均法とは、価格が上下する金融商品を「毎月決まった金額(例:毎月1万円)」で定期的に買い続ける投資手法を指します。
ドル・コスト平均法を用いれば、始めるタイミングがたまたま相場の高値圏だったとしても全く問題ありません。その後に市場の調整や暴落が起きたとしても、それは「安くたくさんの口数を買い集められるバーゲンセール」に変わるためです。
株価の上下に一喜一憂して売買タイミングを計る必要が一切なく、機械的に毎月の積立を継続するだけでリスクを劇的に抑えた堅実な資産形成が実現します。
(※イメージ画像です。)
<制度恒久化で期限が完全撤廃!何歳からでも自分のペースで活用可能>
旧NISA制度には「投資できるのは2023年末まで」「非課税で持てるのは最長20年」といった厳しい期限(時限措置)が設けられていました。
しかし、新NISAではこの期限制限が撤廃され、制度そのものが恒久化(無期限化)されました。
制度が恒久化されたことにより、「今年中に急いで投資枠を使い切らなければならない」という焦りは一切不要になりました。
20代・30代の若手世代はもちろん、40代・50代からの本格的な老後資金づくり、さらには定年退職を迎えた60代以降のシニア世代に至るまで、何歳からスタートしても、いつから始めても一生涯にわたって自分のペースで使い続けることができます。
20代・30代
月1万円〜3万円などの少額からスタート。全世界株式やS&P500などのインデックス投信で30年以上の複利成長を狙う。
40代・50代
家計の余力に合わせてつみたて投資枠と成長投資枠を活用。住宅ローン返済や教育費とバランスを取りながら資産を形成。
60代以降
成長投資枠で高配当株投信などを活用し、非課税で受け取れる配当金・分配金を生活費の足しや趣味の資金に充てる。
主要なネット証券(SBI証券や楽天証券など)であれば、毎月100円〜1,000円といったワンコイン感覚から設定可能です。最初は家計に負担のない少額から始めて、昇給や家計の見直しに合わせて後から積立額を増やすなど、柔軟にライフステージに合わせた付き合い方ができます。
<まとめ:新NISAは迷う時間こそ損失!少額から最初の一歩を踏み出そう>
新NISAは、投資で得られる利益に対する約20%の税金が一生涯ゼロになり、年間最大360万円、生涯で1,800万円もの非課税枠を自由に活用できる画期的な制度です。
いつでもペナルティなしで現金化できる流動性の高さ、ドル・コスト平均法による自動的なリスク分散、そして期限のない恒久化によって、初心者にとってこれ以上なく始めやすい環境が整っています。
- 利益に対する約20%の税金が一生涯ゼロ(まるまる全額手取りに)
- 年間最大360万円・生涯1,800万円まで非課税で投資可能(売却枠の再利用も可能)
- iDeCoと違っていつでも売却・引き出し可能で急な出費にも対応
- 投資タイミングよりも「運用期間の長さ(複利効果)」が成果を左右する
- ドル・コスト平均法により、高値掴みを防ぎ暴落時も安値で多く仕込める
- 制度が恒久化されたため、何歳から始めても自分のペースで一生涯使える
投資の世界で最大の武器となるのは、特別な投資テクニックではなく「時間」です。口座開設にはネット証券でも数日から1〜2週間程度の時間がかかります。「もっと早く始めておけばよかった」と後悔しないために、まずは少額の積立設定から未来の自分のための資産形成をスタートさせてみましょう。
<免責事項について>
本記事に掲載している情報は、新NISA制度の一般的な仕組みや基礎知識の提供を目的としたものであり、特定の金融商品の売買や投資勧誘を目的としたものではありません。
株式や投資信託などの金融商品は元本保証がなく、価格変動等により元本割れのリスクを伴います。記事内に掲載している過去のデータやシミュレーション数値は、将来の運用成果を示唆・保証するものではありません。
実際の投資判断および最終決定は、ご自身の家計状況、ライフプラン、およびリスク許容度を踏まえ、ご自身の判断と責任において行っていただきますようお願い申し上げます。
コメント